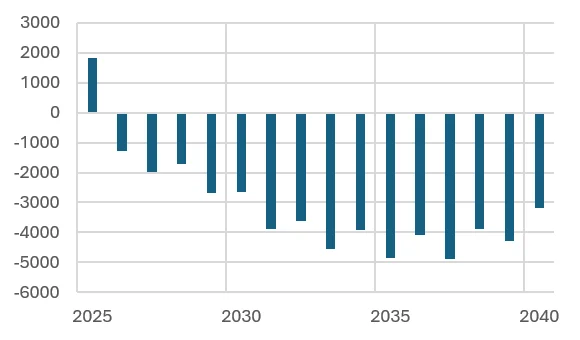
Die Gegner der 13. AHV hingegen wollen den Volksentscheid nach wie vor nicht akzeptieren. Ihr Racheplan ist: Wenn die Leute eine 13. AHV wollen, sollen sie auch länger arbeiten. Die FDP signalisierte es an der Medienkonferenz vom 28. September 2026 ziemlich klar. Das Rentenalter muss steigen, anstatt dass die AHV mehr Geld erhält.
Am 29. November stimmen wir darüber ab, ob die AHV 0.4 Mehrwertsteuer-Prozente erhalten soll. Der SGB hat sich für 0.8 Lohnprozente ausgesprochen. Doch mehr als diese MWSt-Erhöhung lag im Parlament nicht drin.
Sie wird in den Gewerkschaften von einigen als unsozial kritisiert. Das ist nicht neu. Der SGB hat bisher MWSt-Erhöhungen für die AHV bejaht. Die AHV-Renten sind sehr sozial verteilt. Auch eine MWSt-Finanzierung lohnt sich für untere und mittlere Einkommen und ist verteilungspolitisch klar positiv.
Wenn man die MWSt-Finanzierung aus Arbeitnehmenden-Sicht betrachtet, sind die Unterschiede zu den Lohnbeiträgen gar nicht riesig. Das mag auf den ersten Blick überraschen. Hier ein paar Zahlen:
Die Erhöhung der MWSt um 0.4 Prozentpunkte führt für eine alleinstehende Person mit einem sehr tiefen Einkommen von 4500 Franken. zu einer Zusatzbelastung von 0.15 bis 0.2 Prozent des Einkommens. Bei einem Lohn von 5500 Franken sind es rund 0.15 Prozent.
0.4 MWSt-Prozente entsprechen rund 0.3 Lohnprozenten. Wenn wir die Lohnprozente zur Finanzierung der 13. AHV entsprechend erhöhen, ergibt das eine Zusatzbelastung von 0.15 bis 0.2 Prozent. Weil die Arbeitgeber einen Teil der Beiträge übernehmen. Rechtlich ist es die Hälfte. Ökonomisch wird aber ein Teil der Beiträge auf die Arbeitnehmenden überwälzt.
Die Belastung für untere und untere mittlere Löhne ist bei MWSt- oder Lohnbeiträgen ähnlich.
UBS-Chef Ermotti würde hingegen mehr Lohnbeiträge als MWSt-Beiträge zahlen. Warum ist die MWSt-Belastung für die Arbeitnehmenden mit unteren mittleren Löhnen trotzdem nicht höher als bei den Lohnbeiträgen? Weil die Pensionierten ebenfalls MWSt zahlen. Die Banken zahlen auf ihren Einkäufen MWSt, können diese aber nicht weitergeben. Sie tragen rund 10 Prozent der MWSt-Einnahmen bei. Dasselbe gilt für Vermieter. Dazu kommen Tourist:innen aus dem Ausland, die 3 bis 4 Prozent der gesamten MWSt-Einnahmen beitragen. Beispielsweise, wenn sie in Luzern eine Rolex-Uhr kaufen.