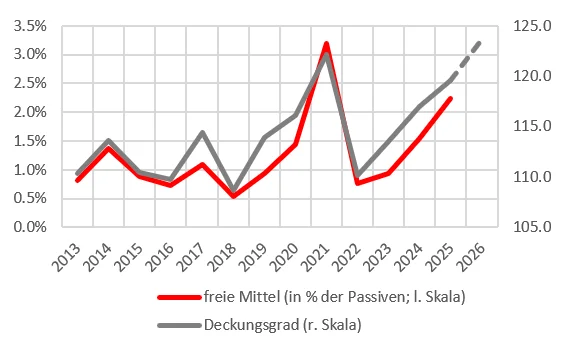
Bis jetzt war das Jahr 2026 für die Pensionskassen das vierte gute Anlagejahr in Folge. Der Deckungsgrad der Pensionskassen ist mit über 123 Prozent auf einem historischen Höchststand. Die Kassen haben ihre Wertschwankungsreserven ausgebaut. Viele Kassen haben deshalb hohe freie Mittel. Die veränderte Zinssituation und die Aktualisierung auf die neuen BVG-Grundlagen führen in vielen Pensionskassen diesen Herbst zu weiteren freien Mitteln. Mit diesen freien Mitteln müssen nun auch die Renten verbessert werden. Rentenerhöhungen sind nötig. Denn die realen Pensionskassenrenten sind in den letzten 10 Jahren deutlich gesunken.
Pensionskassen: Rentenerhöhungen jetzt - weil die Kassen viele freie Mittel haben
Blog Daniel Lampart
Deckungsgrad und freie Mittel der Pensionskassen (privatrechtliche Kassen)
Wie die freien Mittel verwendet werden, entscheidet der Stiftungsrat – abhängig von der finanziellen Lage der Pensionskasse und der Realität der Versicherten. Angesichts der Höhe der freien Mittel sind dauerhafte Rentenverbesserungen angezeigt. Viele Kassen haben ihre Umwandlungssätze stark gesenkt. Nun ist es möglich, Gegensteuer zu geben.
Rentenerhöhungen sind auf verschiedene Arten möglich:
- Erhöhung der Umwandlungssätze der Pensionierten um einen Prozentsatz
- Erhöhung der Renten-Guthaben um einen Prozentsatz
- Einmalige Auszahlungen (z.B. in Form einer 13. PK-Rente)
Für die Pensionierten haben dauerhafte Rentenerhöhungen Priorität. Wenn es gelingt, die Umwandlungssätze anzuheben, wird sich das generell positiv auf die Leistungsfähigkeit der 2. Säule auswirken. In Kassen mit dem obligatorischen Umwandlungssatz von 6.8 Prozent und Pensionierten mit tiefen Renten können auch einmalige Auszahlungen angemessen sein – in Form einer 13. Pensionskassenrente, die beispielsweise dann ausgeschüttet wird, wenn die freien Mittel oder der Deckungsgrad einen gewissen Schwellenwert überschreiten.
Die Stiftungsrät:innen sollten von den PK-Expert:innen in einem ersten Schritt verschiedene Leistungsverbesserungsvarianten berechnen lassen. Beispielsweise dauerhafte Rentenanpassungen um 1 Prozent, 3 Prozent bzw. 5 Prozent oder die Ausschüttung einer 13. Rente. Damit wird ersichtlich, dass sich die Kasse die Rentenerhöhung «leisten» kann.
Gegenüber dauerhaften Rentenerhöhungen ist in der Branche aus unerklärlichen Gründen immer wieder Widerstand zu spüren, weil es sich um Verpflichtungen handle. Das ist korrekt, aber Verpflichtungen gehören zum Kerngeschäft jeder Pensionskasse. Und ausserdem kann man entgegnen, dass jeder Franken, der für Einmalzahlungen ausgegeben wurde, weg ist. Bei Rentenerhöhungen könnte die Kasse im Sanierungsfall (worst case) hingegen während zehn Jahren Sonderbeiträge bei den Rentenbeziehenden einziehen (vgl. Art. 65d Abs. 3 lit. b BVG).